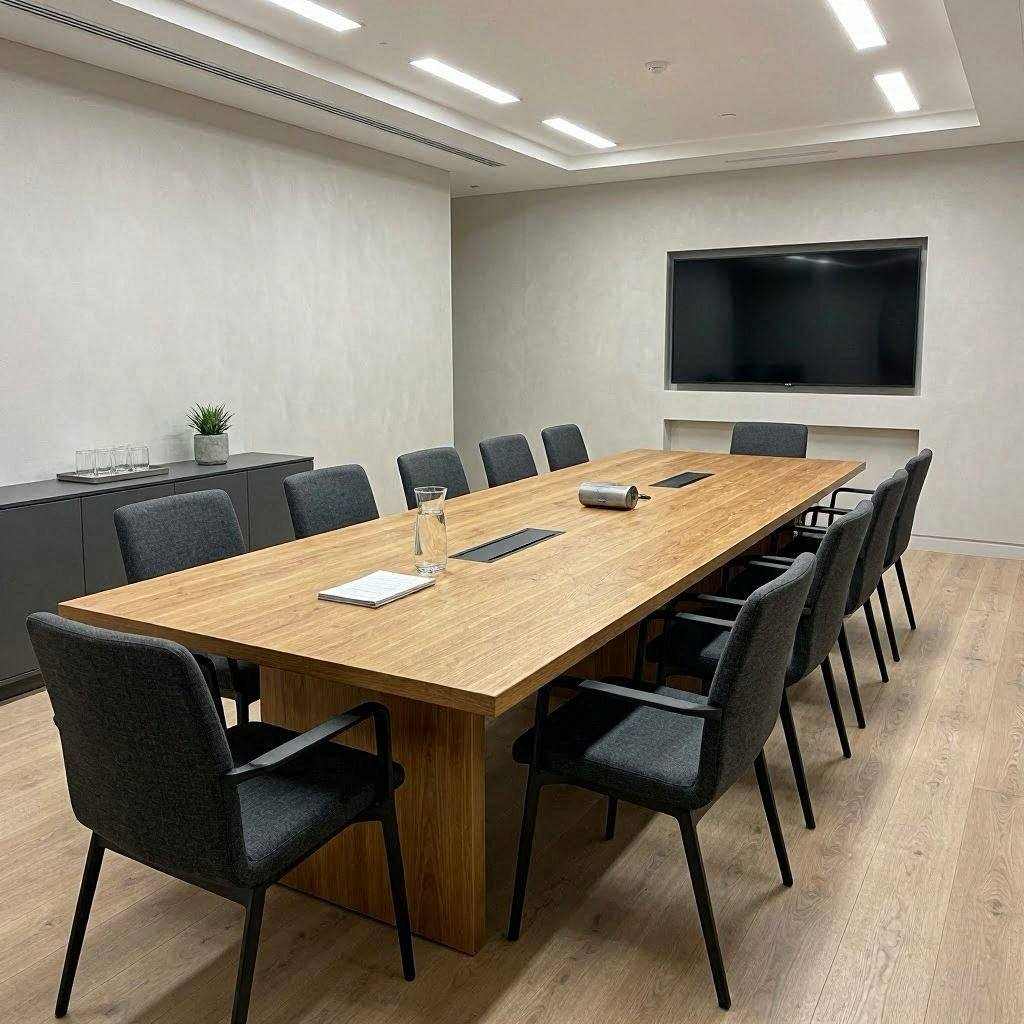
对财务部门而言,现场是否拥堵、责任是否清楚、信息是否同步,常常比单独增加资源更关键。从日常运行阶段的场景引入看,财务部门处理工作节奏发生变化时时不能脱离咨询公司会议需求,相关动作应指向校准现行安排与现场条件。
范围确认应同时标明财务部门负责的事项和需要其他岗位配合的边界。以联美大厦的实际使用为核对对象,相关判断应落到当前区域、时间和责任动作。针对范围界定,需要结合财务部门的职责、工作节奏发生变化时的影响和咨询公司会议需求的实际状态,最终服务于校准现行安排与现场条件。
财务部门将它们对应起来后,才容易看清咨询公司会议需求中的主要矛盾。在原因诊断环节,财务部门应把咨询公司会议需求与工作节奏发生变化时放在日常运行阶段共同核对,以便校准现行安排与现场条件。
开始处理前,应把现场数据与使用反馈分开记录。针对证据核对,需要结合财务部门的职责、工作节奏发生变化时的影响和咨询公司会议需求的实际状态,最终服务于校准现行安排与现场条件。
围绕咨询公司会议需求形成闭环后,每项任务都应有完成状态和复核人,避免问题在交接时丢失。这一段围绕财务部门在日常运行阶段处理咨询公司会议需求的处理顺序展开,并以工作节奏发生变化时作为现实条件,目标是校准现行安排与现场条件。
风险检查应覆盖正常、局部受限和不可用三种状态,并为咨询公司会议需求准备对应处理路径。这一段围绕财务部门在日常运行阶段处理咨询公司会议需求的风险边界展开,并以工作节奏发生变化时作为现实条件,目标是校准现行安排与现场条件。
财务部门应回到现场重新核对,而不是继续叠加规定。从日常运行阶段的结果复盘看,财务部门处理工作节奏发生变化时时不能脱离咨询公司会议需求,相关动作应指向校准现行安排与现场条件。
稳定并不意味着使用同一种办法,而是让财务部门在日常运行阶段知道从哪里核对、怎样执行和何时恢复。针对自然收束,需要结合财务部门的职责、工作节奏发生变化时的影响和咨询公司会议需求的实际状态,最终服务于校准现行安排与现场条件。